扫描下载APP
其它方式登录
陈天桥在AIAS 2026峰会上提出AI下半场核心转向‘验证’而非‘生成’,强调模型需具备自我质疑、证据检验和实验验证能力;其创立的Apodex公司聚焦构建覆盖科研决策、自动化实验、数据追溯与多层验证的基础设施,并率先在AI药物研发(如AAV衣壳设计)和AI自主训练等领域实践该范式。
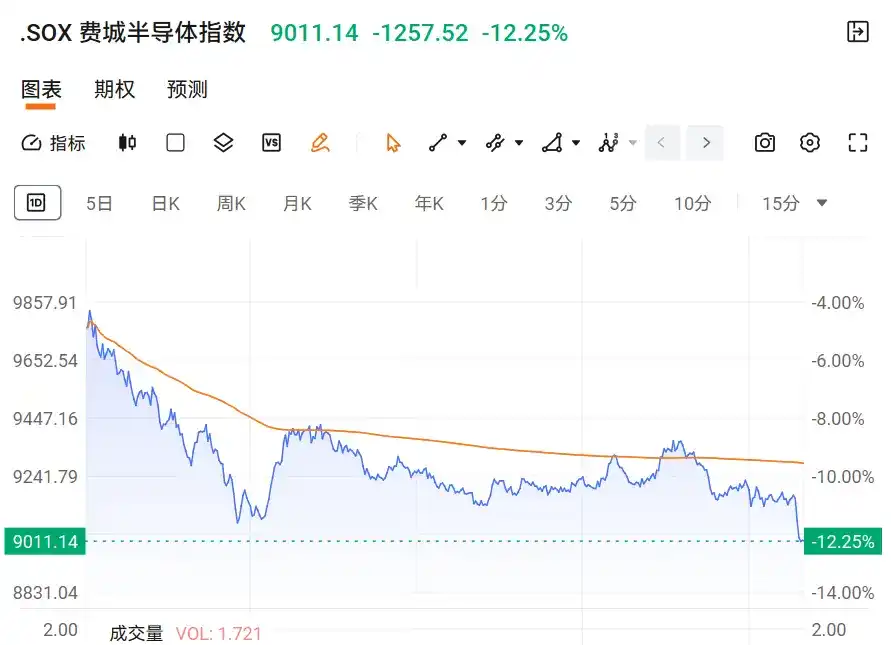
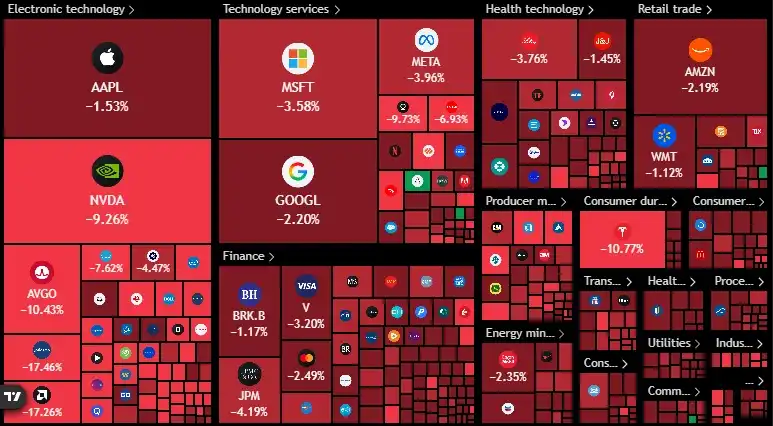
美股科技股遭遇历史性抛售,纳斯达克单日跌5.5%,费城半导体指数暴跌约12%,主因民主党中期选举获胜引发对AI数据中心政策监管收紧的担忧;超卖不等于触底,关键在于买盘是否回归及非农就业数据对利率预期的影响。
文章探讨AI智能体(Agent)大规模参与链上资产管理后引发的新型纠纷问题,指出传统智能合约、法庭和预言机无法高效处理自然语言条款与模型幻觉导致的争议,并重点介绍GenLayer作为专为智能体经济设计的链上裁决层,通过语义共识、智能合约升级和分层验证机制应对挑战,同时警示其在自然语言歧义、提示词投毒和经济博弈层面存在的现实风险。
美股AI相关板块遭遇罕见暴跌,纳指、费城半导体指数大幅下挫,主因中期选举后民主党掌控两院引发AI监管收紧担忧,影响数据中心审批、电力与环保合规,叠加AI投资回报不及预期、硬件链估值过高及美联储鹰派信号等多重压力;市场尚未充分定价政策落地风险,AI发展逻辑未变但扩张节奏或放缓。
10月国产AI芯片企业密集融资,超10家企业获投,覆盖存算一体、3D堆叠、服务器CPU、智能驾驶及具身智能等方向,单笔融资多达十亿元级;微纳核芯、算苗科技、蓝芯算力、新芯航途、马赫心科技等代表性企业加速推进芯片流片与量产,国资、产业资本及车企深度参与,国产高端AI芯片市场份额有望在2026年接近90%。
AI明星公司Anthropic因科技股暴跌和中期选举后政策不确定性,IPO面临估值下调(或难达1.5万亿美元)、路演推迟及投资者信心动摇等多重压力,其上市进程陷入两难,可能拖累整个AI板块及大盘情绪。
美国中期选举后,多州通过限制数据中心建设的公投并由新当选州长推动政策暂停,引发全球芯片股暴跌:美股费城半导体指数跌超12%,日韩市场设备与内存龙头股大幅下挫,反映供应链对AI数据中心资本开支节奏放缓的集体重估。
美国中期选举将数据中心审批权推向州级政治议程,得州、俄亥俄等州出现限制新建项目的竞选主张与地方公投,导致市场对AI基建资产进行分层定价:未并网的新建项目被大幅折价,而已建成机柜和已获批电力则因稀缺性被重估升值。
美国AI产业遭遇重大政策与社会阻力:中期选举后民主党推动激进AI监管法案,多地州长及民众因电价飙升、资源紧张反对新建数据中心,导致纳斯达克、费城半导体指数大幅下挫,英伟达等AI核心公司股价暴跌,暴露技术红利分配失衡与政治经济学矛盾。
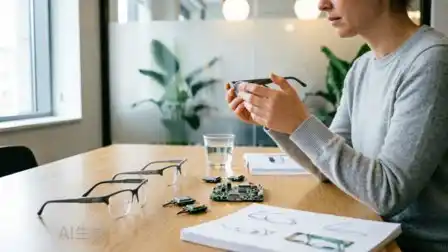
文章分析灵光等手机端Personal Agent因应用生态封闭、权限受限和被动感知导致的实用性瓶颈,指出其难以真正理解并响应用户实时意图;进而介绍小红书与Rokid通过AI眼镜硬件+‘蜜薯’智能体实现‘渐进式感知’,以第一人称视角打通线下场景与数字服务,探索Agent从‘事后响应’转向‘在场主动’的新路径。
美股昨夜暴跌,纳斯达克100创2020年以来最大单日跌幅,标普500单日蒸发3万亿美元。表面导火索是民主党议员呼吁暂停先进AI发展引发市场对监管担忧,但实质主因是技术性回调:高杠杆(尤其杠杆ETF大幅流入)、情绪踩踏(VIX暴涨63%)、芯片股集中抛售及潜在机构强制平仓,而非AI基本面逆转。
AI视频技术已能生成逼真的点头、眨眼等活体动作,成功绕过2D人脸识别系统,威胁金融、电商、社交等平台的身份认证安全;该风险源于AI对物理规律(如光线反射)的深度建模能力提升,使传统活体检测失效,全社会面临身份验证体系升级的迫切需求。
腾讯推出的AI语音输入工具Chatterfly,突破传统语音转文字局限,通过Skills(如工作汇报、提示词优化、Vibe Coding等)实现语音输入后的智能润色、结构化整理、Prompt生成、联网问答及已有文本直接修改,支持全局唤起与专业术语识别,强调自然融入办公流程,提升内容创作与任务执行效率。
美国中期选举后民主党横扫国会,市场由初期“不确定性消退”带来的反弹迅速转向担忧AI监管升级,导致AI科技股与半导体板块大幅下挫,费城半导体指数跌近10%,AMD、美光等芯片股重挫超16%,数据中心相关公司同步暴跌,投资者重新评估算力扩张政策风险。
文章驳斥“民主党反对AI”的简单化叙事,指出2022—2024年拜登政府执政期间恰是美国生成式AI爆发、英伟达数据中心收入增长7.7倍、科技巨头大规模资本开支扩张的关键期,并列举《芯片与科学法案》、AI行政令EO 14110、AI数据中心基础设施工作组、NSM-25国家安全备忘录等政策事实,强调两党分歧实质在于AI基础设施成本分摊与监管尺度,而非技术发展本身。